النواب يوافق مبدئيًا على تعديل ضريبة العقارات.. رفع حد إعفاء المسكن إلى 100 ألف جنيه وحوافز جديدة للممولين
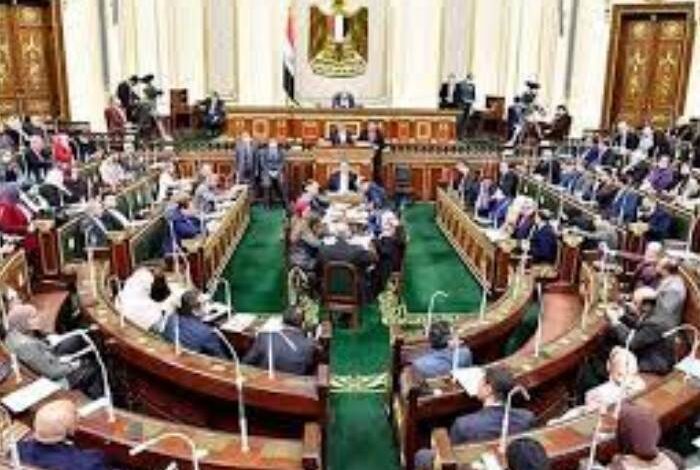
وافق مجلس النواب المصري، برئاسة المستشار هشام بدوي، من حيث المبدأ على مشروع تعديل قانون الضريبة على العقارات المبنية، المقدم من الحكومة، وذلك خلال الجلسة العامة.
وخلال الجلسة، استعرض الدكتور محمد سليمان، رئيس لجنة الخطة والموازنة بالمجلس، تقرير اللجنة المشتركة بشأن مشروع القانون، موضحًا أن التعديل جاء استنادًا إلى نص المادة (38) من الدستور، ولمعالجة السلبيات التي كشف عنها التطبيق العملي للقانون القائم.
مراعاة البعد الاجتماعي والتحول الرقمي
وأكد سليمان أن مشروع القانون يراعي الأبعاد الاجتماعية والاقتصادية للمكلفين بأداء الضريبة، سواء عند تقديم الإقرارات أو سداد الضريبة ومقابل التأخير، فضلًا عن مواكبة توجه الدولة نحو التحول الرقمي وميكنة الإجراءات وحوكمة المنظومة الضريبية.
وأوضح أن من أبرز أهداف التعديل حماية المسكن الخاص وتعزيز البعد الاجتماعي للضريبة، من خلال رفع حد الإعفاء الضريبي للوحدة العقارية المتخذة سكنًا رئيسيًا إلى 100 ألف جنيه بدلًا من 50 ألف جنيه الواردة في مشروع الحكومة.
توسيع الاستفادة من الحوافز
وأشار إلى أن اللجنة أعادت صياغة المادة الثالثة لتوسيع نطاق الاستفادة من التجاوز عن مقابل التأخير، بحيث يشمل من قاموا بالسداد قبل تاريخ العمل بالقانون، وليس فقط من يسددون بعده، مع مد مهلة السداد إلى ستة أشهر بدلًا من ثلاثة.
كما استحدثت اللجنة المادة (14 مكررًا) لمنح المخاطبين بأحكام القانون حافزًا ضريبيًا يتمثل في خصم من الضريبة المستحقة حال الالتزام بتقديم الإقرار الضريبي في المواعيد القانونية واستيفاء البيانات، بواقع 25% للعقارات السكنية و10% لغير السكنية.
وأجازت المادة ذاتها بقرار من الوزير تطبيق نظام خصم عند السداد تحت حساب الضريبة بنسبة لا تتجاوز 5% سنويًا، بما يتيح حافزًا إضافيًا لجميع المكلفين.
تنظيم حالات رد المبالغ الزائدة
وأضاف رئيس لجنة الخطة والموازنة أن اللجنة استحدثت أيضًا المادة (27 مكررًا) لتنظيم حالات رد ما يتم سداده بالزيادة عن المستحق قانونًا، سواء من أصل الضريبة أو مقابل التأخير، بما يحقق العدالة الضريبية ويحفظ حقوق الممولين.
وأكد أن التعديلات تستهدف تحقيق التوازن بين المصلحة العامة وحقوق المواطنين، وتعزيز الشفافية والكفاءة في تحصيل الضريبة، بما يتواكب مع التوسع العمراني والاعتبارات الاقتصادية والاجتماعية الراهنة.